
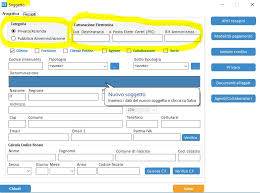
La Fatturazione elettronica dal primo gennaio di quest'anno segue nuove regole; devono essere utilizzate le specifiche tecniche nell’ultima versione 1.6.2, definita dall’agenzia delle entrate con i provvedimenti di febbraio e aprile 2020, già utilizzabili in via facoltativa da ottobre scorso.
Per facilitare l’adeguamento, l’Agenzia delle Entrate ha pubblicato sul proprio sito una guida operativa alla fatturazione elettronica e all’esterometro (ultima versione del 18 dicembre 2020).
Le novità più importanti riguardano l’implementazione dei codici natura che devono essere obbligatoriamente indicati quando nella fattura non è evidenziata l’imposta. Inoltre, soprattutto in funzione della predisposizione della dichiarazione annuale precompilata, sono state individuate, in aggiunta alle sette originariamente previste, undici nuove tipologie di documento della fattura ordinaria. Quattro di queste (da TD16 a TD19) si riferiscono alla trasmissione di documenti recanti l’assolvimento dell’Iva con il meccanismo dell’inversione contabile; la trasmissione alla piattaforma digitale Sdi di tali documenti rimane comunque facoltativa, potendo il cessionario/committente effettuare l’adempimento (integrazione o autofattura) con modalità tradizionali, ma in tal caso, se il fornitore è un soggetto estero, sarà necessario trasmettere l’esterometro.
Stesso discorso per le nuove tipologie TD21 e TD22, relative all’estrazione di beni dal deposito Iva. Più in generale, l’identificazione puntuale del tipo documento attraverso l’impiego dei codici di nuova istituzione, seppure consigliabile anche nell’ottica della compilazione della dichiarazione annuale, non pare obbligatoria.
Peraltro, per il perfezionamento della rilevazione, sembrano necessari ulteriori passaggi tecnici o precisazioni; per esempio, l’autoconsumo di un bene ammortizzabile ricade sia nel codice TD26 (cessioni di beni ammortizzabili e passaggi interni) sia nel TD27 (autoconsumo e cessioni gratuite senza rivalsa).
08/01/2021

Inserisci un commento